折叠屏商用浪潮下,柔性触控产业的机遇与重构
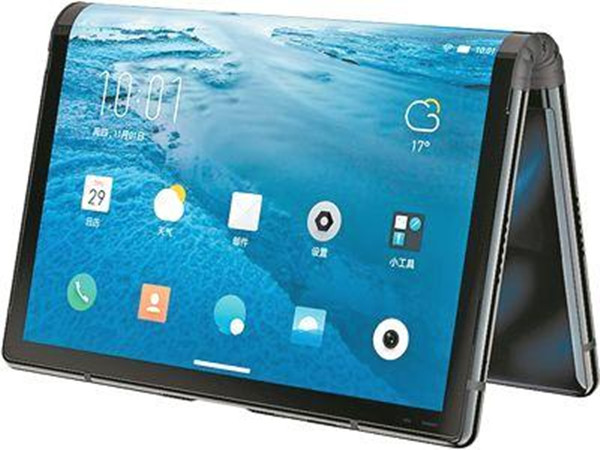
折叠屏手机从概念走向规模化商用,不仅改变了智能终端的产品形态,也悄然重塑了整条供应链的底层逻辑。其中,柔性触控行业作为折叠屏交互体验的核心支撑环节,正迎来一轮确定性的增长周期。但是,这种推动并非简单的需求放大——它对触控产品的材料体系、结构设计、制程工艺和可靠性标准,都提出了截然不同的要求。
过去十余年,触控行业的主流产品建立在刚性基板之上。无论是玻璃盖板下的ITO(氧化铟锡)导电膜,还是外挂式触控模组,其设计前提都是平面、不可形变。折叠屏的商用打破了这一前提。屏幕需要在数十万次弯折后仍保持触控灵敏度和显示一致性,这意味着触控层必须同时满足可弯曲、耐疲劳、低阻抗和高透光等多重约束。传统ITO薄膜在弯折中容易出现微裂纹,导致触控失效——这个矛盾直接将柔性触控材料推向了产业前台。
从产品演进路径来看,柔性触控的替代方案已经逐渐清晰。金属网格(Metal Mesh)凭借低方阻和良好的弯折耐受性,在中大尺寸折叠产品中占据了一席之地;纳米银线(Silver Nanowire)以溶液加工的方式实现了更薄的触控堆叠,适合对折痕控制要求严苛的内折方案;而聚酰亚胺(CPI)或超薄柔性玻璃(UTG)作为盖板材料与触控层的集成方案,则进一步压缩了模组厚度,改善了折叠半径。石墨烯、碳纳米管等新型材料也在实验室层面持续推进,虽尚未大规模商用,但为下一代触控产品储备了技术选项。这些不同路线之间的竞争与互补,本身就说明柔性触控行业正在经历一轮产品定义权的重新分配。
更深层的变化发生在产业链结构上。传统触控模组厂的核心能力集中在镀膜、蚀刻和贴合等环节,而在折叠屏场景下,触控层往往与显示面板的封装层、偏光片甚至盖板玻璃深度耦合,"触控"的边界变得模糊。这意味着触控企业需要更早地参与终端厂商和面板厂的前端设计,从"来料加工"转向"联合定义"。具备材料自研能力、能提供卷对卷(R2R)制程方案、或掌握多层柔性堆叠贴合技术的公司,更容易在这一轮竞争中建立壁垒。相反,仅依靠传统刚性触控产能的厂商,面临的压力将越来越大。
不过,折叠屏对柔性触控的推动也存在现实约束。折叠屏手机目前在整个智能手机市场中的出货占比仍然有限,价格高企和耐用性顾虑抑制了渗透速度。下游需求的节奏不稳定,可能导致柔性触控产线投资面临"产能利用率"的错配风险。不同终端品牌在折叠形态上尚未收敛——内折、外折、竖折、三折等方案并存,对触控产品的定制化要求居高不下,标准化程度低也在一定程度上拖慢了规模效应的释放。
因此,更准确的判断应当是:折叠屏商用为柔性触控行业打开了一扇确定性的窗口,但行业能否充分受益,取决于触控企业在材料、制程和产业链协作模式上能否完成实质性升级。短期看,渗透率的爬坡决定了订单弹性;中期看,技术路线的收敛决定了谁能在规模量产中获得成本优势;长期看,柔性触控的能力积累不会只用于手机——可穿戴设备、车载曲面屏、医疗传感器和电子皮肤等场景,同样在等待成熟且可负担的柔性触控方案。折叠屏手机是第一块跳板,但远不是终点。真正值得关注的,不是某一个季度折叠屏卖了多少台,而是柔性触控能否借此完成从"替代式创新"到"原生式创新"的跃迁。
如若转载,请注明出处:http://www.chengmiankeji.com/product/52.html
更新时间:2026-10-05 23:35:16